
นายจ้างควรรู้!! ใบ 50 ทวิ คืออะไร ต้องออกเมื่อไหร่?
ใบ 50 ทวิ คือหนังสือรับรองการหักภาษี ณ ที่จ่าย ตามมาตรา 50 ทวิ แห่งประมวลรัษฎากร ที่ผู้จ่ายเงินได้ เช่น นายจ้าง ออกให้ผู้ถูกหักภาษีใช้เป็นหลักฐานยื่นภาษีเงินได้ประจำปี กรณีเงินเดือนต้องออกภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนนับแต่วันที่พนักงานออกจากงานระหว่างปี ส่วนเงินได้ประเภทอื่นต้องออกทันทีทุกครั้งที่หักภาษี
สารบัญ:
- นายจ้างควรรู้!! ใบ 50 ทวิ คืออะไร ต้องออกเมื่อไหร่?
- ใบ 50 ทวิ คืออะไร ใช้ทำอะไร?
- ใครต้องเป็นผู้ออกใบ 50 ทวิ?
- ใบ 50 ทวิจะต้องทำการออกในช่วงเวลาไหน?
- หากพนักงานทำใบ 50 ทวิหายหรือชำรุด นายจ้างต้องทำอย่างไร?
- HR ต้องเตรียมอะไรก่อนออกใบ 50 ทวิปีภาษี 2569?
- สรุปความสำคัญของใบ 50 ทวิ (หนังสือรับรองการหัก ณ ที่จ่าย)
- FAQ: คำถามที่พบบ่อยเกี่ยวกับใบ 50 ทวิ
ใบ 50 ทวิ คืออะไร ใช้ทำอะไร?
ใบ 50 ทวิ หรือเรียกเต็ม ๆ ว่า "หนังสือรับรองการหักภาษี ณ ที่จ่ายตามมาตรา 50 ทวิ แห่งประมวลรัษฎากร" คือหนังสือที่ผู้จ่ายเงินซึ่งได้หักภาษี ณ ที่จ่ายไว้ ออกให้กับผู้รับเงินได้ เป็นหลักฐานว่าผู้รับเงินได้ถูกหักภาษี ณ ที่จ่ายไว้แล้ว และผู้จ่ายเงินได้นำส่งภาษีนั้นให้กรมสรรพากร
ผู้ที่ถูกหักภาษี ณ ที่จ่าย (ผู้รับเงิน) ต้องเก็บใบ 50 ทวิไว้ เพื่อใช้เป็นหลักฐานประกอบการยื่นภาษีเงินได้บุคคลธรรมดาประจำปี (ภ.ง.ด.90/91) ยอดภาษีที่ถูกหักไว้ในใบ 50 ทวิจะนำไปหักออกจากภาษีที่ต้องจ่ายจริงทั้งปี ถ้าถูกหักไว้เกินก็ขอคืนภาษีได้
ปัจจุบันนายจ้างต้องยื่นแบบ ภ.ง.ด.1 และ ภ.ง.ด.1ก ผ่านระบบอิเล็กทรอนิกส์เท่านั้น ตามประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 438) ข้อมูลเงินได้และภาษีที่ถูกหักของพนักงานจึงเข้าระบบของกรมสรรพากรโดยตรง และพนักงานตรวจสอบข้อมูลของตัวเองได้ผ่านระบบ My Tax Account ของกรมสรรพากร
อ่านรายละเอียดได้ที่ >>สรรพากรแจ้ง! ยกเลิกการยื่น ภ.ง.ด.1 และ ภ.ง.ด.1ก แบบกระดาษ
ใครต้องเป็นผู้ออกใบ 50 ทวิ?
หลายคนเข้าใจผิดว่าต้องติดต่อกรมสรรพากรเพื่อขอใบ 50 ทวิ แต่ความจริงแล้วกรมสรรพากรไม่ได้เป็นผู้ออกใบ 50 ทวิ ผู้ออกใบ 50 ทวิคือ "ผู้จ่ายเงินได้" ที่หักภาษี ณ ที่จ่ายไว้ ซึ่งในกรณีเงินเดือนก็คือนายจ้าง
ผู้จ่ายเงินได้ต้องออกใบ 50 ทวิให้ผู้รับเงินได้ ไม่ว่าผู้รับจะเป็นบุคคลธรรมดาหรือนิติบุคคล สำหรับเงินได้พึงประเมินทุกประเภทที่มีการหักภาษี ณ ที่จ่าย เช่น เงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส และค่านายหน้า ใบ 50 ทวิจัดทำเป็นภาษาไทยหรือภาษาอังกฤษก็ได้ ถ้าจัดทำเป็นภาษาอื่นต้องมีคำแปลภาษาไทยกำกับ
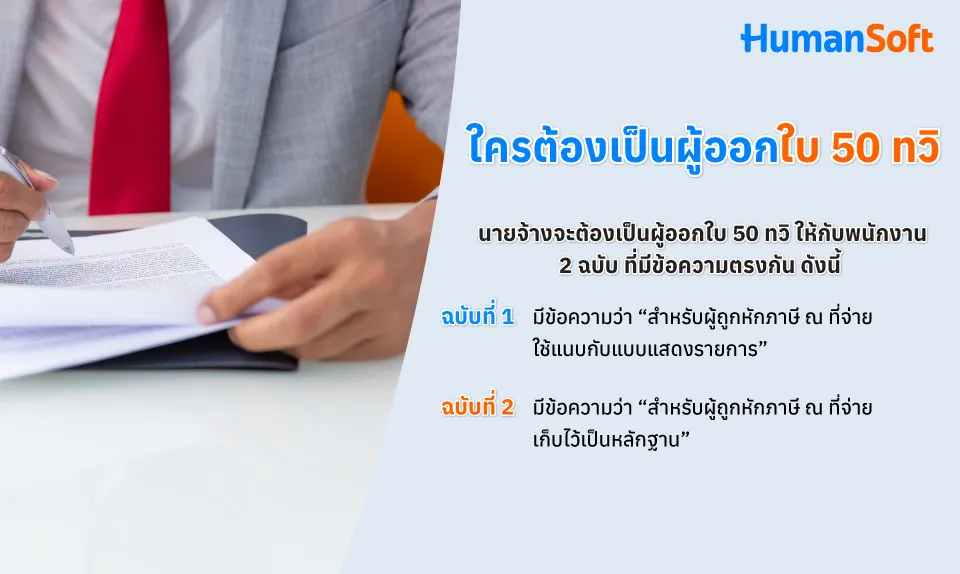
นายจ้าง (ผู้หักภาษี) ต้องออกใบ 50 ทวิให้พนักงานผู้ถูกหักภาษี ณ ที่จ่าย 2 ฉบับที่มีข้อความตรงกัน โดยด้านบนของแต่ละฉบับมีข้อความดังนี้
- ฉบับที่ 1 : "สำหรับผู้ถูกหักภาษี ณ ที่จ่าย ใช้แนบพร้อมกับแบบแสดงรายการ"
- ฉบับที่ 2 : "สำหรับผู้ถูกหักภาษี ณ ที่จ่ายเก็บไว้เป็นหลักฐาน"
ใบ 50 ทวิจะต้องทำการออกในช่วงเวลาไหน?
กำหนดเวลาออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) แบ่งตามประเภทเงินได้และสถานะของผู้รับเงิน สรุปได้ตามตารางนี้
|
กรณี |
ต้องออกใบ 50 ทวิภายใน |
ประเภทเงินได้ |
|
พนักงานทำงานจนถึงสิ้นปี |
วันที่ 15 กุมภาพันธ์ของปีถัดจากปีภาษี |
มาตรา 40(1) และ 40(2) |
|
พนักงานออกจากงานระหว่างปี |
1 เดือนนับแต่วันที่ออกจากงาน |
มาตรา 40(1) และ 40(2) |
|
จ่ายเงินได้ประเภทอื่น |
ทันทีทุกครั้งที่หักภาษี ณ ที่จ่าย |
มาตรา 40(3) ถึง 40(8) |
ตัวอย่าง : พนักงานทำงานตลอดปีภาษี 2569 นายจ้างต้องออกใบ 50 ทวิให้ภายในวันที่ 15 กุมภาพันธ์ 2570 ส่วนพนักงานที่ลาออกโดยมีผลวันที่ 20 มิถุนายน 2569 นายจ้างต้องออกใบ 50 ทวิให้ภายในวันที่ 20 กรกฎาคม 2569
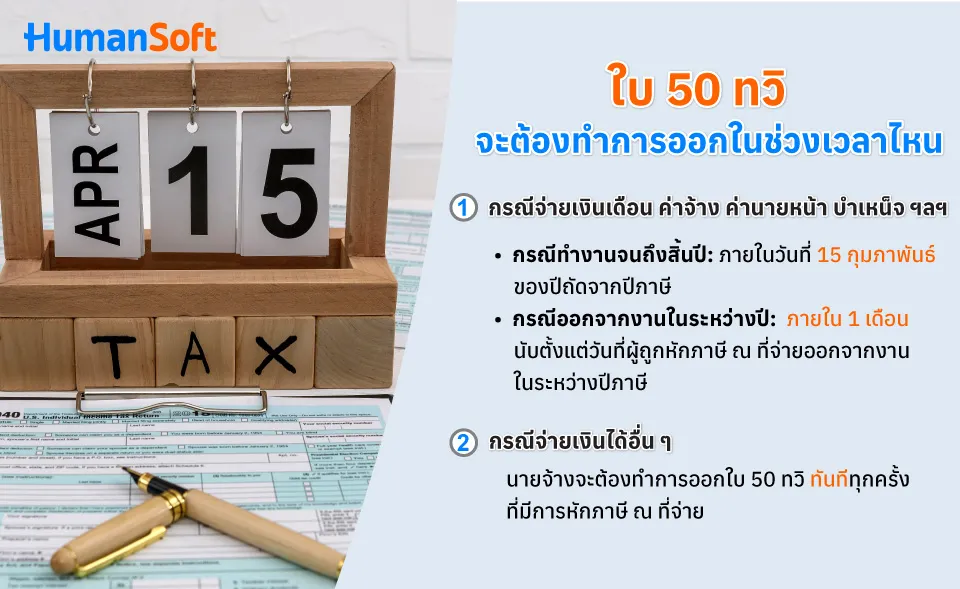
กรณีจ่ายเงินเดือน ค่าจ้าง ค่านายหน้า บำเหน็จ ฯลฯ
กรณีจ่ายเงินได้พึงประเมินประเภทเงินเดือน ค่าจ้างตามกฎหมายแรงงาน ค่านายหน้า บำเหน็จ และอื่น ๆ ตามมาตรา 40(1) และ 40(2) นายจ้างต้องออกใบ 50 ทวิให้พนักงานหรือผู้ถูกหักภาษี ณ ที่จ่าย ตามกำหนดดังนี้
- กรณีทำงานจนถึงสิ้นปี : นายจ้างต้องออกใบ 50 ทวิภายในวันที่ 15 กุมภาพันธ์ของปีถัดจากปีภาษี
- กรณีออกจากงานระหว่างปี : นายจ้างต้องออกใบ 50 ทวิภายใน 1 เดือน นับตั้งแต่วันที่ผู้ถูกหักภาษี ณ ที่จ่ายออกจากงานในระหว่างปีภาษี
กรณีจ่ายเงินได้อื่น ๆ
กรณีจ่ายเงินได้พึงประเมินประเภทอื่น ๆ ตามมาตรา 40(3) (4) (5) (6) (7) หรือ (8) แห่งประมวลรัษฎากร ผู้จ่ายเงินได้ต้องออกใบ 50 ทวิทันทีทุกครั้งที่มีการหักภาษี ณ ที่จ่าย
หากพนักงานทำใบ 50 ทวิหายหรือชำรุด นายจ้างต้องทำอย่างไร?
ถ้าพนักงานทำใบ 50 ทวิหาย ขาด หรือชำรุด พนักงาน (ผู้รับเงิน) ขอให้นายจ้าง (ผู้จ่ายเงิน) ออก "ใบแทน 50 ทวิ" ให้ได้ โดยนายจ้างทำตามขั้นตอนนี้
- ถ่ายสำเนาคู่ฉบับ : ถ่ายเอกสารจากสำเนาคู่ฉบับหนังสือรับรองการหักภาษี ณ ที่จ่ายที่นายจ้างเก็บไว้
- ระบุคำว่า "ใบแทน" : เขียนหรือประทับข้อความ "ใบแทน" ไว้ที่ด้านบนของเอกสาร
- ลงลายมือชื่อรับรอง : ผู้มีหน้าที่ออกหนังสือรับรองการหักภาษี ณ ที่จ่ายลงลายมือชื่อรับรองบนเอกสาร แล้วส่งให้พนักงาน
HR ต้องเตรียมอะไรก่อนออกใบ 50 ทวิปีภาษี 2569?
ช่วงปลายปีถึงต้นปีเป็นช่วงที่ HR ต้องปิดยอดภาษีทั้งปีของพนักงานทุกคน ควรเช็กรายการเหล่านี้ก่อนออกใบ 50 ทวิ
- ตรวจเลขประจำตัวผู้เสียภาษีของพนักงาน : พนักงานไทยใช้เลขบัตรประชาชน 13 หลัก ส่วนพนักงานต่างชาติต้องมีเลขที่กรมสรรพากรออกให้ ดูวิธีเช็กได้ที่เลขประจำตัวผู้เสียภาษี คืออะไร
- กระทบยอดเงินได้และภาษีทั้งปี : ยอดในใบ 50 ทวิต้องตรงกับยอดที่ยื่น ภ.ง.ด.1 รายเดือนรวมกันทั้ง 12 เดือน
- ใส่ยอดเงินที่จ่ายเข้ากองทุน : ในแบบฟอร์มมีช่องเงินสมทบประกันสังคมและกองทุนสำรองเลี้ยงชีพที่หักจากพนักงาน ซึ่งพนักงานใช้เป็นค่าลดหย่อน
- ยื่น ภ.ง.ด.1ก ให้ทันกำหนด : สรุปเงินได้ทั้งปีของพนักงานทุกคนยื่นทางอิเล็กทรอนิกส์ภายในเดือนกุมภาพันธ์ของปีถัดไป ดูกำหนดยื่นทุกแบบได้ที่ปฏิทินภาษี 2569
- ไม่ลืมพนักงานที่ลาออกระหว่างปี : ต้องออกใบ 50 ทวิภายใน 1 เดือนนับแต่วันที่ออกจากงาน ไม่ต้องรอรอบสิ้นปี
โปรแกรมเงินเดือน HumanSoft คำนวณภาษีหัก ณ ที่จ่ายทุกงวดและเก็บยอดสะสมทั้งปีของพนักงานแต่ละคนไว้ในระบบ ช่วยให้ HR สรุปยอดสำหรับ ภ.ง.ด.1 และใบ 50 ทวิได้โดยไม่ต้องรวมยอดจาก Excel ทีละเดือน
สรุปความสำคัญของใบ 50 ทวิ (หนังสือรับรองการหัก ณ ที่จ่าย)
ใบ 50 ทวิ หรือหนังสือรับรองการหักภาษี ณ ที่จ่าย คือเอกสารที่ผู้จ่ายเงินได้ เช่น นายจ้าง ออกให้ผู้ถูกหักภาษี เพื่อเป็นหลักฐานการหักภาษี ณ ที่จ่ายสำหรับใช้ยื่นภาษีเงินได้บุคคลธรรมดาประจำปี (ภ.ง.ด.90/91) กรณีเงินเดือน นายจ้างออกให้ปีละครั้งภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนเมื่อพนักงานออกจากงานระหว่างปี ส่วนเงินได้ประเภทอื่นต้องออกทุกครั้งที่หักภาษี
FAQ: คำถามที่พบบ่อยเกี่ยวกับใบ 50 ทวิ
ถาม : พนักงานลาออกระหว่างปี จะได้ใบ 50 ทวิเมื่อไหร่?
ตอบ : นายจ้างต้องออกใบ 50 ทวิให้ภายใน 1 เดือนนับแต่วันที่พนักงานออกจากงาน ไม่ต้องรอถึงสิ้นปี
ถาม : ใบ 50 ทวิต้องทำกี่ฉบับ?
ตอบ : อย่างน้อย 2 ฉบับที่มีข้อความตรงกัน ฉบับที่ 1 ให้ผู้ถูกหักภาษีใช้แนบพร้อมกับแบบแสดงรายการ ฉบับที่ 2 ให้ผู้ถูกหักภาษีเก็บไว้เป็นหลักฐาน
ถาม : พนักงานตรวจสอบเงินได้และภาษีที่ถูกหักออนไลน์ได้ที่ไหน?
ตอบ : ตรวจสอบได้ที่ระบบ My Tax Account ของกรมสรรพากร เพราะนายจ้างต้องยื่น ภ.ง.ด.1 และ ภ.ง.ด.1ก ผ่านระบบอิเล็กทรอนิกส์ ข้อมูลเงินได้และภาษีที่ถูกหักจึงเข้าระบบของกรมสรรพากรโดยตรง
อ่านบทความที่เกี่ยวข้องเพิ่มเติม


