PVD vs EWF ต่างกันอย่างไร? อัปเดตปี 2570
กองทุนสำรองเลี้ยงชีพ (PVD) และกองทุนสงเคราะห์ลูกจ้าง (EWF) ต่างกันที่รูปแบบการเข้าร่วม อัตราเงินสะสม และสิทธิประโยชน์ โดย PVD เป็นกองทุนสมัครใจเพื่อการออมระยะยาว ส่วน EWF เป็นกองทุนตามกฎหมายสำหรับลูกจ้างที่เข้าเงื่อนไข เริ่มจัดเก็บเงินวันที่ 1 มกราคม 2570 ในอัตราฝ่ายละ 0.25% ของค่าจ้างช่วงแรก ทั้งสองกองทุนมีนายจ้างและลูกจ้างร่วมจ่ายเงิน แต่มีหลักเกณฑ์บริหารและการรับเงินแตกต่างกัน
ทำความรู้จักกองทุนสำรองเลี้ยงชีพกับกองทุนสงเคราะห์ลูกจ้าง คืออะไร?
กองทุนสำรองเลี้ยงชีพ (Provident Fund – PVD) คือ เครื่องมือทางการเงินที่ช่วยส่งเสริมให้ลูกจ้างออมเงินเพื่อใช้หลังเกษียณ โดยมีลักษณะเป็นสวัสดิการที่นายจ้างจัดให้ร่วมกับลูกจ้าง เงินในกองทุนมาจาก 2 ส่วนคือ “เงินสะสม” ที่หักจากค่าจ้างของลูกจ้าง และ “เงินสมทบ” ที่นายจ้างจ่ายเพิ่มเติมให้ต่างหากจากเงินเดือน ซึ่งนอกจากจะช่วยสร้างวินัยทางการเงินแล้ว ยังเป็นหลักประกันรายได้ในระยะยาวอีกด้วย
กองทุนสงเคราะห์ลูกจ้าง (Employee Welfare Fund – EWF) คือ กองทุนที่จัดตั้งขึ้นเพื่อช่วยเหลือลูกจ้างที่ถูกเลิกจ้าง ลาออก หรือเสียชีวิต รวมไปถึงในกรณีที่นายจ้างไม่จ่ายค่าชดเชยหรือสิทธิประโยชน์ตามที่กฎหมายกำหนด โดยกองทุนนี้อยู่ภายใต้การดูแลของกรมสวัสดิการและคุ้มครองแรงงาน และบริหารโดยคณะกรรมการที่กำหนดหลักเกณฑ์และแนวทางในการจ่ายเงินให้ลูกจ้างอย่างเป็นธรรมและเหมาะสม
กองทุนสำรองเลี้ยงชีพ VS กองทุนสงเคราะห์ลูกจ้าง ต่างกันยังไง?
กองทุนสำรองเลี้ยงชีพและกองทุนสงเคราะห์ลูกจ้าง แม้จะดูคล้ายกันแต่ความจริงแล้วมีความแตกต่างกันอยู่หลายประการ ซึ่งความแตกต่างมีดังนี้
วัตถุประสงค์ของกองทุน
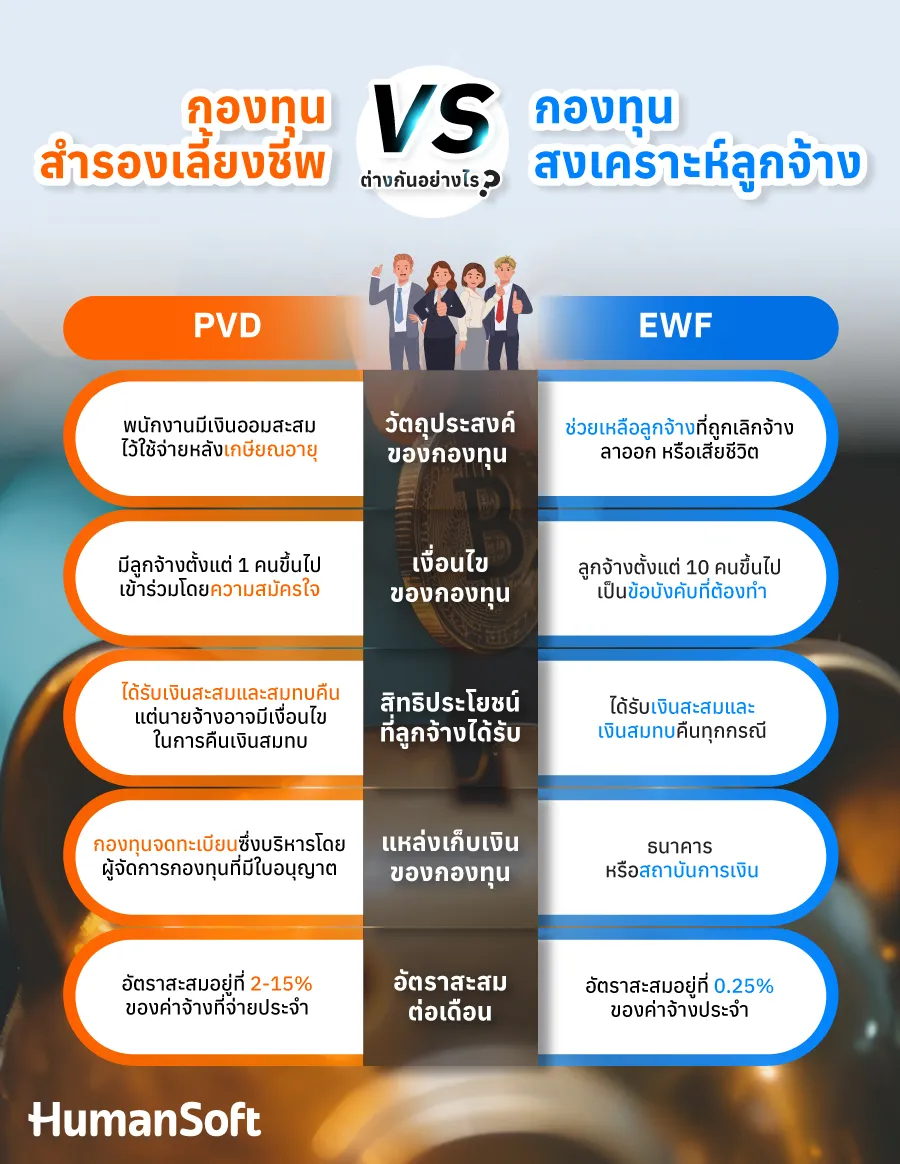
กองทุนสำรองเลี้ยงชีพ: มีวัตถุประสงค์เพื่อส่งเสริมให้พนักงานมีเงินออมสะสมไว้ใช้จ่ายหลังเกษียณอายุ ถือเป็นการสร้างหลักประกันทางการเงินในระยะยาว เพื่อให้สามารถดำรงชีวิตได้อย่างมั่นคงเมื่อพ้นวัยทำงาน
กองทุนสงเคราะห์ลูกจ้าง: มีวัตถุประสงค์เพื่อช่วยเหลือลูกจ้างที่ถูกเลิกจ้าง ลาออก หรือเสียชีวิต ในกรณีที่นายจ้างไม่จ่ายค่าชดเชยตามกฎหมาย โดยมุ่งให้ลูกจ้างมีเงินสำรองไว้ใช้จ่ายในช่วงระหว่างรอหางานใหม่ จึงถือเป็นกองทุนระยะสั้นที่ช่วยบรรเทาความเดือดร้อนเฉพาะหน้าในยามฉุกเฉิน
เงื่อนไขของกองทุน
กองทุนสำรองเลี้ยงชีพ: สถานประกอบการที่มีลูกจ้างตั้งแต่ 1 คนขึ้นไปสามารถจัดให้ลูกจ้างเข้ากองทุนสำรองเลี้ยงชีพได้โดยระบบสมัครใจ หากนายจ้างไม่ดำเนินการหรือนำส่งเงินเข้ากองทุนไม่ถือว่ามีความผิด ทั้งนี้กองทุนบริหารโดยคณะกรรมการกองทุน และอยู่ภายใต้การกำกับดูแลของสำนักงานคณะกรรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์
กองทุนสงเคราะห์ลูกจ้าง: สถานประกอบการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป ต้องจัดให้ลูกจ้างเข้าร่วมกองทุนสงเคราะห์ลูกจ้างโดยบังคับ เว้นแต่ลูกจ้างคนนั้นเป็นสมาชิกกองทุนสำรองเลี้ยงชีพแล้ว หากนายจ้างไม่ดำเนินการหรือนำส่งเงินเข้ากองทุนจะถือว่ามีความผิด กองทุนอยู่ภายใต้การดูแลของกรมสวัสดิการและคุ้มครองแรงงาน กระทรวงแรงงาน
สิทธิประโยชน์ที่ลูกจ้างได้รับ
กองทุนสำรองเลี้ยงชีพ: ลูกจ้างจะได้รับเงินสะสมและกำไรจากส่วนเงินสะสมคืนเสมอ เมื่อออกงานหรือลาออกจากกองทุน รวมไปถึงเงินสมทบและกำไรจากเงินสมทบที่มาจากนายจ้าง ซึ่งนายจ้างอาจกำหนดเงื่อนไขการรับเงินได้ เช่น อายุงาน ต้องไม่ออกจากงานเพราะผิดวินัย เป็นต้น
กองทุนสงเคราะห์ลูกจ้าง: ลูกจ้างจะได้รับเงินสะสม เงินสมทบ รวมไปถึงกำไรจากเงินทั้งสอง 2 ส่วนคืน เมื่อออกจากงาน ทุกกรณีไม่ว่าจะเกษียณ ลาออก เลิกจ้าง สิ้นสุดสัญญาจ้าง และไม่ว่าจะด้วยกระทำความผิดวินัยหรือไม่ก็ตาม
แหล่งเก็บเงินของกองทุน
กองทุนสำรองเลี้ยงชีพ: กองทุนจดทะเบียนซึ่งบริหารโดยผู้จัดการกองทุนที่มีใบอนุญาต
กองทุนสงเคราะห์ลูกจ้าง: ธนาคาร หรือสถาบันการเงิน
อัตราสะสมต่อเดือน
กองทุนสำรองเลี้ยงชีพ: อัตราสะสมอยู่ที่ 2-15% ของค่าจ้างที่จ่ายประจำ และนายจ้างจะสมทบเพิ่มเติมโดยไม่ต่ำกว่าเงินสะสมของลูกจ้าง
กองทุนสงเคราะห์ลูกจ้าง: ลูกจ้างจ่ายเงินสะสม 0.25% ของค่าจ้าง และนายจ้างจ่ายเงินสมทบในอัตราเท่ากัน ตั้งแต่วันที่ 1 มกราคม 2570 ถึง 31 ธันวาคม 2574 แล้วเพิ่มเป็นฝ่ายละ 0.5% ตั้งแต่วันที่ 1 มกราคม 2575 เป็นต้นไป ตามร่างกฎกระทรวงที่คณะรัฐมนตรีรับทราบหลักการเมื่อ 14 ตุลาคม 2569
อย่างไรก็ตาม กองทุนทั้งสองประเภทต่างมีเป้าหมายเพื่อส่งเสริมให้ลูกจ้างมีเงินออมไว้ใช้หลังออกจากงานหรือหลังเกษียณ เป็นเสมือนภูมิคุ้มกันทางการเงินในยามเกิดเหตุไม่คาดคิด เช่น การว่างงานหรือถูกเลิกจ้าง ช่วยให้ลูกจ้างสามารถวางแผนชีวิตได้อย่างมั่นใจและยั่งยืน
สรุป กองทุนสำรองเลี้ยงชีพกับกองทุนสงเคราะห์ลูกจ้างต่างกันยังไง?
กองทุนสำรองเลี้ยงชีพและกองทุนสงเคราะห์ลูกจ้าง เป็นเครื่องมือทางการเงินที่จัดตั้งขึ้นเพื่อส่งเสริมให้ลูกจ้างมีเงินออมไว้ใช้หลังออกจากงานหรือเกษียณอายุ โดยมีเป้าหมายเพื่อสร้างความมั่นคงทางการเงินในระยะยาว แม้ทั้งสองกองทุนจะมีลักษณะคล้ายกันในแง่การช่วยเหลือและสนับสนุนลูกจ้าง แต่ในความเป็นจริงแล้วมีความแตกต่างอย่างชัดเจน ทั้งในด้านวัตถุประสงค์ เงื่อนไขการเข้าร่วม รวมถึงสิทธิประโยชน์ที่ลูกจ้างจะได้รับ
FAQ คำถามที่พบบ่อยเกี่ยวกับกองทุนสงเคราะห์ลูกจ้าง
ถาม : เงินในกองทุนสำรองเลี้ยงชีพมีโอกาสขาดทุนไหม?
ตอบ : มีโอกาสขาดทุนได้ เพราะเงินกองทุนถูกนำไปลงทุนในสินทรัพย์ต่าง ๆ ซึ่งมีความเสี่ยงและผลตอบแทนแตกต่างกัน สมาชิกจึงควรเลือกแผนการลงทุนให้เหมาะกับอายุ ระยะเวลาการออม และความเสี่ยงที่ยอมรับได้
ถาม : กองทุนสำรองเลี้ยงชีพสามารถถอนเงินมาใช้ระหว่างทำงานได้ไหม?
ตอบ : ไม่สามารถถอนเงินขณะยังเป็นสมาชิกและทำงานอยู่ได้ การรับเงินจะเป็นไปตามเหตุและเงื่อนไขที่กฎหมายและข้อบังคับกองทุนกำหนด
ถาม : หากมีปัญหาเรื่องกองทุนสงเคราะห์ลูกจ้างต้องติดต่อที่ไหน?
ตอบ : สามารถสอบถามได้ที่กรมสวัสดิการและคุ้มครองแรงงาน สำนักงานสวัสดิการและคุ้มครองแรงงานจังหวัด หรือสายด่วนกระทรวงแรงงาน 1506 กด 3 เพื่อขอคำแนะนำเกี่ยวกับการเป็นสมาชิกและสิทธิของลูกจ้าง
อ่านบทความที่เกี่ยวข้องเพิ่มเติม
- สรุปครบ! กองทุนสงเคราะห์ลูกจ้างคืออะไร? เริ่มใช้ตอนไหน
- Q&A เช็คยอดกองทุนสำรองเลี้ยงชีพได้อย่างไร?
- Q&A กองทุนสำรองเลี้ยงชีพ เมื่อลูกจ้างลาออกต้องทำอย่างไร?
- Q&A นายจ้างต้องส่งเงินสมทบเข้ากองทุนสำรองเลี้ยงชีพกี่ %
- กองทุนสำรองเลี้ยงชีพคืออะไร? ทำไมองค์กรยุคใหม่ควรมี
- วิธีคิดเงินสมทบกองทุนสำรองเลี้ยงชีพ พร้อมแจกไฟล์ Excel


