
วิธีคำนวณอัตราภาษีป้าย และกำหนดยื่นแบบ ภ.ป.1 ปี 70
ภาษีป้าย คือภาษีท้องถิ่นที่เก็บจากป้ายแสดงชื่อ ยี่ห้อ หรือเครื่องหมายเพื่อการค้าหรือหารายได้ เจ้าของป้ายต้องยื่นแบบ ภ.ป.1 ต่อองค์กรปกครองส่วนท้องถิ่นภายในวันที่ 31 มีนาคมของทุกปี และชำระภายใน 15 วันหลังได้รับแจ้งการประเมิน อัตราภาษีอยู่ที่ 5–52 บาทต่อ 500 ตารางเซนติเมตร ขั้นต่ำป้ายละ 200 บาท
สารบัญ:
- วิธีคำนวณอัตราภาษีป้าย และกำหนดยื่นแบบ ภ.ป.1 ปี 70
- ภาษีป้าย คืออะไร?
- อัตราภาษีป้าย
- คำนวณภาษีป้ายอย่างไร?
- ยื่นแบบ ภ.ป.1 และชำระภาษีป้ายเมื่อไหร่?
- ขั้นตอนยื่นและชำระภาษีป้าย มีอะไรบ้าง?
- ติดตั้งป้ายใหม่ระหว่างปี คิดภาษีอย่างไร?
- ยื่นหรือจ่ายภาษีป้ายช้า เสียเงินเพิ่มเท่าไร?
- ป้ายแบบไหนได้รับยกเว้นภาษีป้าย?
- สรุป วิธีคำนวณอัตราภาษีป้าย และกำหนดยื่นแบบ ภ.ป.1 ปี 70
- FAQ: คำถามเพิ่มเติมเกี่ยวกับการภาษีป้าย
ภาษีป้าย คืออะไร?
ภาษีป้าย คือ ภาษีที่จัดเก็บจากป้ายชื่อ ยี่ห้อ หรือ ในรูปแบบของเครื่องหมายที่ใช้ในการประกอบการค้า หรือเพื่อใช้ในการประกอบกิจการเพื่อหารายได้ หรือ โลโก้บนวัตถุต่าง ๆ ที่ประกอบด้วยอักษร ภาพ ไม่ว่าจะเป็นรูปแบบของป้ายทั่วไป ป้ายบนทางด่วน ป้ายผ้าใบ รวมทั้งป้ายไฟที่ใช้ในการหารายได้หรือการโฆษณา
ดังนั้น ป้ายชื่อ ของผู้ประกอบการไม่ว่าจะเป็นรูปภาพโลโก้ตัวอักษร ภาษาไทยหรือภาษาต่างประเทศ ไม่ว่าจะเป็นป้ายทั่วไป ป้ายผ้าใบ ป้ายบิลบอร์ด หรือป้ายไฟโฆษณา ล้วนต้องเสียภาษีป้ายทั้งสิ้น
อัตราภาษีป้าย
อัตราภาษีป้ายคิดต่อพื้นที่ 500 ตารางเซนติเมตร แบ่งเป็น 3 ประเภทตามภาษาบนป้าย และแยกตามลักษณะว่าเป็นป้ายเคลื่อนที่หรือเปลี่ยนข้อความได้หรือไม่
| ประเภทป้าย | ลักษณะ | ป้ายเคลื่อนที่ / เปลี่ยนข้อความได้ | ป้ายอื่น ๆ |
|---|---|---|---|
| ประเภทที่ 1 | มีอักษรไทยล้วน | 10 บาท | 5 บาท |
| ประเภทที่ 2 | อักษรไทยปนกับอักษรต่างประเทศ และ/หรือปนกับภาพหรือเครื่องหมาย | 52 บาท | 26 บาท |
| ประเภทที่ 3 | ไม่มีอักษรไทย หรือมีอักษรไทยบางส่วนหรือทั้งหมดอยู่ใต้หรือต่ำกว่าอักษรต่างประเทศ | 52 บาท | 50 บาท |
*ภาษีป้ายที่คำนวณได้ต่ำกว่าป้ายละ 200 บาท ให้เสียป้ายละ 200 บาท
**อัตราตามกฎกระทรวงกำหนดอัตราภาษีป้าย พ.ศ. 2563 ซึ่งยังใช้อยู่ ณ เดือนตุลาคม 2569
ประเภทที่ 1 ป้ายที่มีอักษรไทยล้วน
- ก ป้ายที่มีข้อความเคลื่อนที่หรือเปลี่ยนเป็นข้อความอื่นได้ อัตรา 10 บาท ต่อ 500 ตารางเซนติเมตร
- ข ป้ายนอกจาก (ก) ให้คิดอัตรา 5 บาท ต่อ 500 ตารางเซนติเมตร
ประเภทที่ 2 ป้ายที่มีอักษรไทยปนกับอักษรต่างประเทศ และหรือปนกับภาพและหรือเครื่องหมายอื่น
- ก ป้ายที่มีข้อความ เครื่องหมาย ภาพที่เคลื่อนที่ หรือเปลี่ยนเป็นข้อความเครื่องหมายหรือภาพอื่นได้ อัตรา 52 บาท ต่อ 500 ตารางเซนติเมตร
- ข ป้ายนอกจาก (ก) อัตรา 26 บาท ต่อ 500 ตารางเซนติเมตร
ประเภทที่ 3 ป้ายที่ไม่มีอักษรไทยไม่ว่าจะมีภาพ หรือเครื่องหมายใด ๆ และป้ายที่มีอักษรไทยบางส่วน หรือทั้งหมดอยู่ใต้หรือต่ำกว่าอักษรต่างประเทศ
- ก ป้ายที่มีข้อความ เครื่องหมาย หรือภาพเคลื่อนที่ หรือเปลี่ยนเป็นข้อความ เครื่องหมาย หรือภาพอื่นได้ อัตรา 52 บาท ต่อ 500 ตารางเซนติเมตร
- ข ป้ายนอกจาก (ก) อัตรา 50 บาท ต่อ 500 ตารางเซนติเมตร
คำนวณภาษีป้ายอย่างไร?
ภาษีป้าย = (ความกว้าง × ความยาวของป้าย เป็นตารางเซนติเมตร ÷ 500) × อัตราภาษีตามประเภทป้าย
- ป้ายที่มีขอบเขต ให้วัดจากขอบด้านกว้างที่สุดและยาวที่สุดของป้าย
- ป้ายที่ไม่มีขอบเขต ให้ถือตัวอักษร ภาพ หรือเครื่องหมายที่อยู่ริมสุดเป็นขอบเขต
- เศษของ 500 ตารางเซนติเมตร ถ้าเกินครึ่ง (เกิน 250 ตร.ซม.) ให้นับเป็น 500 ตร.ซม. ถ้าไม่เกินครึ่งให้ปัดทิ้ง
- ถ้าคำนวณแล้วได้ต่ำกว่า 200 บาท ให้เสียป้ายละ 200 บาท
ตัวอย่างการคำนวณภาษีป้าย
| ป้าย | ขนาด | จำนวนหน่วย (÷ 500 ตร.ซม.) | อัตรา | ภาษีที่ต้องชำระ |
|---|---|---|---|---|
| ป้ายชื่อร้านภาษาไทยล้วน | 200 × 100 ซม. = 20,000 ตร.ซม. | 40 | 5 บาท | 200 บาท (40 × 5 = 200) |
| ป้ายไทยปนอังกฤษพร้อมโลโก้ | 200 × 100 ซม. = 20,000 ตร.ซม. | 40 | 26 บาท | 1,040 บาท |
| ป้ายภาษาอังกฤษล้วน | 200 × 100 ซม. = 20,000 ตร.ซม. | 40 | 50 บาท | 2,000 บาท |
| ป้ายไทยล้วนขนาดเล็ก | 60 × 40 ซม. = 2,400 ตร.ซม. | 5 (4.8 ปัดขึ้น) | 5 บาท | 200 บาท (คำนวณได้ 25 บาท ต่ำกว่าขั้นต่ำ) |
ยื่นแบบ ภ.ป.1 และชำระภาษีป้ายเมื่อไหร่?
ป้ายที่ติดตั้งอยู่แล้ว ต้องยื่นแบบแสดงรายการภาษีป้าย (ภ.ป.1) ภายในเดือนมีนาคมของทุกปี สำหรับรอบปี 2570 ยื่นได้ตั้งแต่ต้นเดือนมกราคมถึงวันที่ 31 มีนาคม 2570
| กรณี | กำหนดเวลา |
|---|---|
| ป้ายที่มีอยู่แล้ว (ยื่นประจำปี) | ยื่นแบบ ภ.ป.1 ภายในวันที่ 31 มีนาคม 2570 |
| ติดตั้งป้ายใหม่ หรือเปลี่ยนแปลงป้ายจนต้องเสียภาษีเพิ่ม หลังเดือนมีนาคม | ยื่นแบบภายใน 15 วัน นับจากวันติดตั้งหรือเปลี่ยนแปลง |
| ชำระภาษี | ภายใน 15 วัน นับจากวันที่ได้รับหนังสือแจ้งการประเมิน |
| ขอผ่อนชำระ (ภาษีตั้งแต่ 3,000 บาทขึ้นไป) | แบ่งชำระได้ 3 งวด งวดละเท่า ๆ กัน โดยแจ้งเป็นหนังสือก่อนครบกำหนดชำระ |
ขั้นตอนยื่นและชำระภาษีป้าย มีอะไรบ้าง?
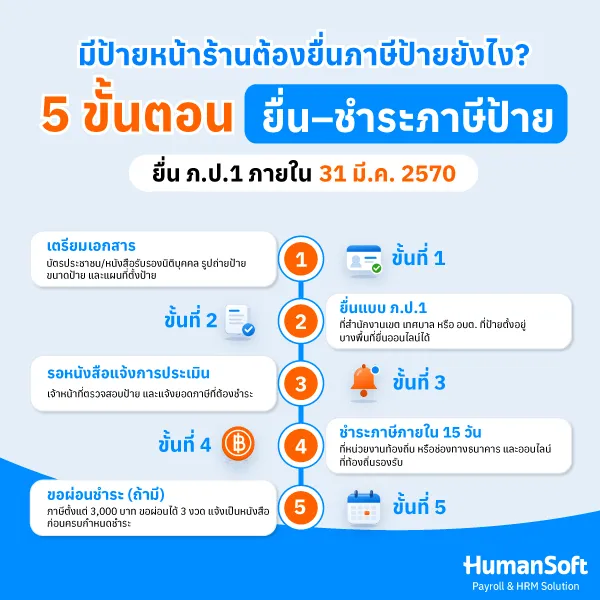
1. เตรียมเอกสาร เช่น สำเนาบัตรประชาชนหรือหนังสือรับรองนิติบุคคล รูปถ่ายป้าย ขนาดป้าย และแผนที่ตั้งของป้าย
2. ยื่นแบบ ภ.ป.1 ที่สำนักงานเขต เทศบาล หรือองค์การบริหารส่วนตำบลที่ป้ายตั้งอยู่ บางพื้นที่ยื่นออนไลน์ได้
3. รอหนังสือแจ้งการประเมิน เจ้าหน้าที่จะตรวจสอบและแจ้งยอดภาษีที่ต้องชำระ
4. ชำระภาษีภายใน 15 วัน ที่หน่วยงานท้องถิ่น หรือช่องทางธนาคารและออนไลน์ที่ท้องถิ่นนั้นรองรับ
5. ขอผ่อนชำระ (ถ้ามี) หากภาษีตั้งแต่ 3,000 บาทขึ้นไป แจ้งขอผ่อนเป็น 3 งวดเป็นหนังสือก่อนครบกำหนดชำระ
ติดตั้งป้ายใหม่ระหว่างปี คิดภาษีอย่างไร?
ป้ายที่ติดตั้งใหม่ในปีแรก ให้คิดภาษีตามสัดส่วนไตรมาสที่เริ่มติดตั้งจนถึงสิ้นปี ดังนี้
| ติดตั้งป้ายในช่วง | อัตราภาษีที่ต้องชำระ |
|---|---|
| มกราคม – มีนาคม (ไตรมาส 1) | 100% ของภาษีทั้งปี |
| เมษายน – มิถุนายน (ไตรมาส 2) | 75% ของภาษีทั้งปี |
| กรกฎาคม – กันยายน (ไตรมาส 3) | 50% ของภาษีทั้งปี |
| ตุลาคม – ธันวาคม (ไตรมาส 4) | 25% ของภาษีทั้งปี |
ยื่นหรือจ่ายภาษีป้ายช้า เสียเงินเพิ่มเท่าไร?
| กรณี | เงินเพิ่ม |
|---|---|
| ไม่ยื่นแบบ ภ.ป.1 ภายในกำหนด | 10% ของค่าภาษีป้าย |
| ยื่นแบบไม่ถูกต้อง ทำให้ภาษีลดลง | 10% ของค่าภาษีที่ประเมินเพิ่ม |
| ไม่ชำระภาษีภายใน 15 วันหลังได้รับแจ้งการประเมิน | 2% ต่อเดือนของค่าภาษีป้าย (เศษของเดือนนับเป็น 1 เดือน) |
ป้ายแบบไหนได้รับยกเว้นภาษีป้าย?
ไม่ใช่ทุกป้ายต้องเสียภาษี กฎหมายยกเว้นป้ายบางประเภท เช่น
- ป้ายของราชการส่วนกลาง ส่วนภูมิภาค และส่วนท้องถิ่น
- ป้ายที่แสดงไว้ที่สินค้าหรือที่บรรจุภัณฑ์ของสินค้า
- ป้ายที่แสดงไว้ที่คนหรือสัตว์
- ป้ายของวัดหรือผู้ดูแลศาสนสถาน และป้ายขององค์การสาธารณกุศล
- ป้ายของผู้ประกอบการเกษตรที่ขายผลผลิตของตนเอง
รายการยกเว้นทั้งหมดและเงื่อนไขอาจต่างกันตามประเภทป้าย ควรสอบถามองค์กรปกครองส่วนท้องถิ่นที่ป้ายตั้งอยู่ก่อนยื่นแบบ
สรุป วิธีคำนวณอัตราภาษีป้าย และกำหนดยื่นแบบ ภ.ป.1 ปี 70
เจ้าของป้ายที่ใช้ประกอบการค้าต้องยื่นแบบ ภ.ป.1 ภายในวันที่ 31 มีนาคม 2570 และชำระภายใน 15 วันหลังได้รับแจ้งการประเมิน อัตราภาษีอยู่ที่ 5–52 บาทต่อ 500 ตารางเซนติเมตรตามประเภทป้าย ขั้นต่ำป้ายละ 200 บาท ป้ายที่ติดตั้งใหม่ต้องยื่นภายใน 15 วัน และหากยื่นหรือจ่ายช้าจะเสียเงินเพิ่ม 10% หรือ 2% ต่อเดือน ผู้ประกอบการจึงควรตรวจขนาดและประเภทป้ายของตนก่อนยื่นทุกปี
FAQ: คำถามเพิ่มเติมเกี่ยวกับการภาษีป้าย
ถาม : มีป้ายร้านค้าหลายป้าย ต้องยื่นภาษีทุกป้ายหรือไม่?
ตอบ : ต้องแจ้งรายการป้ายที่เข้าข่ายเสียภาษีให้ครบ และประเมินภาษีตามลักษณะกับขนาดของแต่ละป้าย ส่วนป้ายที่ได้รับยกเว้นต้องพิจารณาตามเงื่อนไขกฎหมาย
ถาม : เสียภาษีป้ายแล้ว ต้องติดหลักฐานไว้ที่ร้านหรือไม่?
ตอบ : ผู้ประกอบการควรเก็บหลักฐานการชำระภาษีหรือใบเสร็จ ภ.ป.7 และแสดงหลักฐานในสถานที่ประกอบกิจการตามข้อกำหนด เพื่อให้เจ้าหน้าที่ตรวจสอบได้
ถาม : ร้านค้าเปิดกิจการแต่ยังไม่ได้ติดตั้งป้าย ต้องเสียภาษีป้ายหรือไม่?
ตอบ : หากยังไม่มีป้ายที่เข้าข่ายตามกฎหมาย ก็ยังไม่มีภาษีป้ายสำหรับป้ายนั้น แต่หากติดตั้งในภายหลังต้องตรวจสอบหน้าที่ในการยื่นแบบ
อ่านบทความที่เกี่ยวข้องเพิ่มเติม
