
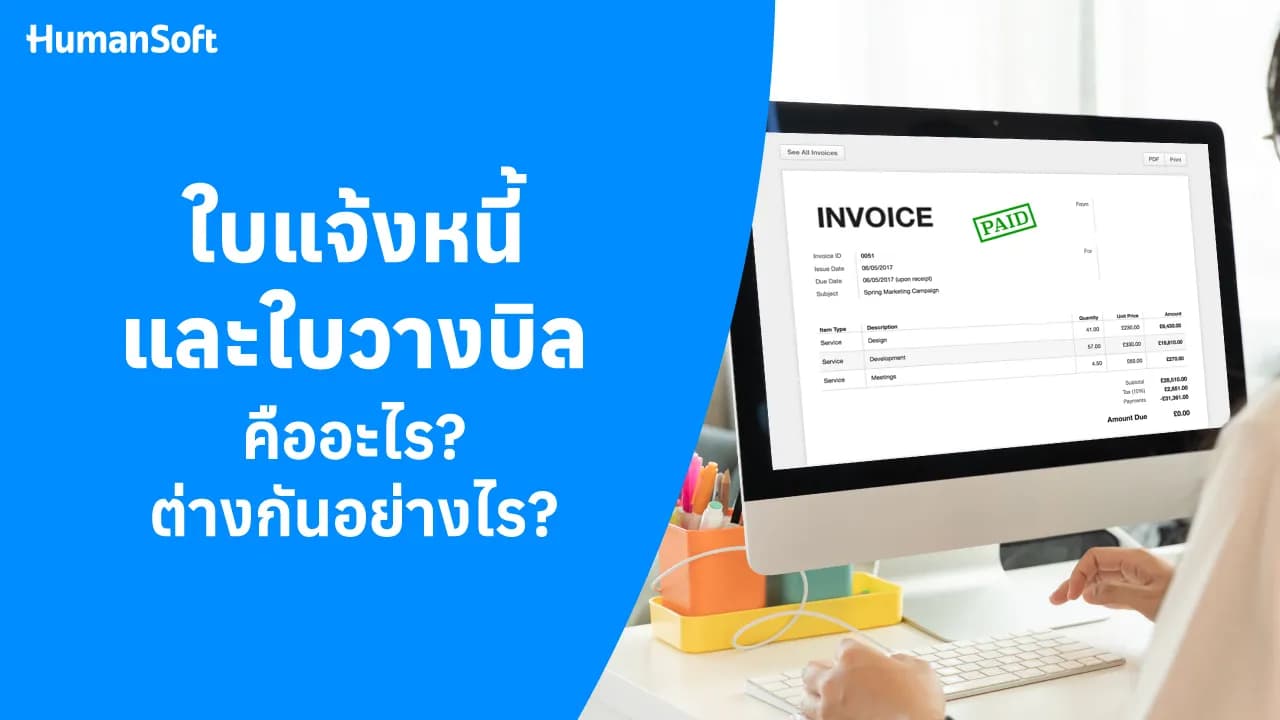
ใบแจ้งหนี้และใบวางบิล ต่างกันอย่างไร?
ใบแจ้งหนี้ (Invoice) ใช้แจ้งรายละเอียดสินค้า บริการ และจำนวนเงินที่ลูกค้าต้องชำระ ส่วนใบวางบิล (Billing Note) ใช้แจ้งยอดเงินตามรอบหรือกำหนดการวางบิล โดยบางธุรกิจอาจใช้เอกสารทั้งสองร่วมกัน ขึ้นอยู่กับข้อตกลงและรูปแบบการทำงาน
สารบัญ:
- ใบแจ้งหนี้และใบวางบิล ต่างกันอย่างไร?
- ใบแจ้งหนี้และใบวางบิลคืออะไร?
- ใบแจ้งหนี้กับใบวางบิลต่างกันอย่างไร?
- ควาามแตกต่างระหว่างใบแจ้งหนี้และใบวางบิล
- ใบแจ้งหนี้และใบวางบิลควรมีข้อมูลอะไรบ้าง?
- วิธีการออกใบแจ้งหนี้และใบวางบิล
- สรุป ใบแจ้งหนี้และใบวางบิล คืออะไร? ต่างกันยังไง?
- FAQ คำถามที่พบบ่อยเกี่ยวกับใบแจ้งหนี้และใบวางบิล
ใบแจ้งหนี้และใบวางบิลคืออะไร?
ใบแจ้งหนี้ (Invoice) และใบวางบิล (Billing Note) คือ เอกสารสำคัญทางการเงินที่ผู้ประกอบการใช้ในการแจ้งลูกค้าเพื่อให้ทราบถึงจำนวนเงินที่ต้องชำระสินค้าหรือบริการส่วนใหญ่เอกสารทั้ง 2 ประเภทนี้ มักใช้กับธุรกิจขายสินค้าหรือบริการที่มีรอบของการชำระแบบให้เครดิต หรือธุรกิจขายส่งที่มีการส่งของล็อตใหญ่ เป็นต้น ซึ่งหากไม่มีใบแจ้งหนี้หรือใบวางบิล อาจส่งผลให้ลูกค้าทำเรื่องเบิกค่าใช้จ่ายได้ยาก
“ใบแจ้งหนี้” และ “ใบวางบิล” เป็นเครื่องมือที่สำคัญในการจัดการเรื่องการเงินและธุรกิจ ทั้งผู้ขายและลูกค้าสามารถใช้ใบแจ้งหนี้เพื่อให้มั่นใจว่ามีข้อมูลการซื้อขายที่ชัดเจนและเป็นหลักฐานในการตรวจสอบการชำระเงินในภายหลัง
ใบแจ้งหนี้กับใบวางบิลต่างกันอย่างไร?
ใบแจ้งหนี้และใบวางบิลเป็นเอกสารทางการเงินที่ใช้ในกระบวนการธุรกิจและการเรียกเก็บเงิน แม้ว่าทั้งสองเอกสารนี้จะมีความหลากหลายในการใช้และคุณสมบัติ แต่มีความแตกต่างที่สำคัญดังนี้
ใบแจ้งหนี้ (Invoice)
ใช้แจ้งลูกค้าเกี่ยวกับรายการสินค้า หรือบริการที่เกิดขึ้น พร้อมระบุจำนวนเงินและกำหนดชำระ โดยทั่วไปออกหลังจากการขายสินค้าหรือให้บริการตามเงื่อนไขของธุรกิจ
ใบวางบิล (Billing Note)
ใช้แจ้งยอดเงินที่ลูกค้าต้องชำระตามรอบวางบิลหรือข้อตกลงทางการค้า โดยอาจแสดงยอดรวมที่ต้องชำระในรอบนั้น
ควาามแตกต่างระหว่างใบแจ้งหนี้และใบวางบิล
| หัวข้อ | ใบแจ้งหนี้ (Invoice) | ใบวางบิล (Billing Note) |
| จุดประสงค์ | แจ้งรายการและยอดที่ต้องชำระ | แจ้งยอดตามรอบวางบิล |
| ใช้เมื่อ | มีการขายสินค้าหรือให้บริการ | ถึงรอบที่กำหนดวางบิล |
| ข้อมูลหลัก | รายการสินค้า/บริการและยอดเงิน | ยอดเงินที่ต้องชำระ |
| ผู้จัดทำ | ผู้ขายหรือผู้ให้บริการ | ผู้ขายหรือผู้ให้บริการ |
| การใช้งาน | อาจใช้เดี่ยวหรือร่วมกับใบวางบิล | อาจใช้เดี่ยวหรือร่วมกับใบแจ้งหนี้ |
*ข้อมูล ณ เดือนกันยายน 2569
ใบแจ้งหนี้และใบวางบิลควรมีข้อมูลอะไรบ้าง?
โดยทั่วไปแล้วใบแจ้งหนี้และใบวางบิล ของแต่ละองค์กรจะมีรูปแบบที่แตกต่างกันออกไป แต่ควรมีข้อมูลสำคัญที่ควรมีในเอกสารประกอบไปด้วย 2 ส่วน คือ ข้อมูลของผู้ประกอบการ (ผู้ออกใบแจ้งหนี้/ใบวางบิล) และข้อมูลของลูกค้า (ผู้รับใบแจ้งหนี้/ใบวางบิล) โดยจะมีรายละเอียดดังนี้
ข้อมูลของผู้ประกอบการ (ผู้ออกใบแจ้งหนี้/ใบวางบิล)
- ชื่อบริษัท ที่อยู่ของบริษัท
- หมายเลขโทรศัพท์ของบริษัทและหมายเลขแฟกซ์
- เลขประจำตัวผู้เสียภาษีอากร
- วันที่ออกเอกสาร
- เลขที่ใบแจ้งหนี้
- ลงลายมือชื่อของผู้ออกเอกสาร
ข้อมูลของลูกค้า (ผู้รับใบแจ้งหนี้/ใบวางบิล)
- ชื่อบริษัท ที่อยู่ของบริษัท
- เลขประจำตัวผู้เสียภาษีอากร
- ลงลายมือชื่อของผู้รับเอกสาร
- ลายละเอียดสินค้าหรือบริการ
- จำนวนเงินรวมที่ต้องชำระ
- วันครบกำหนดชำระ
วิธีการออกใบแจ้งหนี้และใบวางบิล
1.ตรวจสอบรอบวางบิล
การตรวจสอบหรือสอบถามกับทางทีมบัญชีของบริษัทคู่ค้าหรือลูกค้าของเรา เรื่องกำหนดการในการออกใบแจ้งหนี้หรือรอบการวางบิล และวันรับเช็คของทางบริษัท
2. เตรียมเอกสาร
ทำการจัดเตรียมเอกสารสำหรับออกใบแจ้งหนี้หรือใบวางบิล จำนวน 1 ชุด ซึ่งจะประกอบไปด้วย ต้นฉบับ และสำเนาของใบแจ้งหนี้/ใบวางบิล กรณีที่มีเอกสารใบเสนอราคาหรือใบสั่งซื้อควรแนบไปพร้อมกับใบแจ้งหนี้/ใบวางบิล
3. ส่งเอกสารให้ลูกค้า
นำส่งใบแจ้งหนี้หรือใบวางบิลให้กับลูกค้า ซึ่งลูกค้าผู้รับใบแจ้งหนี้หรือรับวางบิลจะต้องทำการลงลายมือชื่อเพื่อยืนยันการรับเอกสารใบแจ้งหนี้หรือใบวางบิล โดยเอกสารใบแจ้งหนี้/ใบวางบิลต้นฉบับลูกค้าจะต้องทำการเก็บไว้ ส่วนเอกสารฉบับสำเนาผู้ออกใบแจ้งหนี้/ใบวางบิลเป็นผู้เก็บหลักฐานไว้นั่นเอง
4. ดำเนินการหลังได้รับชำระเงิน
เมื่อได้รับเช็ค หรือรับการชำระตามที่กำหนด ให้ผู้ประกอบการเตรียมเอกสารใบกำกับภาษีหรือใบเสร็จรับเงิน เพื่อส่งมอบให้กับลูกค้า
สรุป ใบแจ้งหนี้และใบวางบิล คืออะไร? ต่างกันยังไง?
ใบแจ้งหนี้ใช้แจ้งรายละเอียดสินค้า บริการ และยอดเงินที่ลูกค้าต้องชำระ ส่วนใบวางบิลใช้แจ้งยอดตามรอบหรือกำหนดการวางบิล โดยธุรกิจสามารถใช้เอกสารอย่างใดอย่างหนึ่งหรือใช้ร่วมกันได้ตามรูปแบบการทำงานและข้อตกลงกับลูกค้า
FAQ คำถามที่พบบ่อยเกี่ยวกับใบแจ้งหนี้และใบวางบิล
ใบแจ้งหนี้สามารถยกเลิกได้หรือไม่?
สามารถดำเนินการยกเลิกได้ตามกระบวนการของธุรกิจ แต่ควรตรวจสอบผลกระทบด้านบัญชีและภาษีก่อนดำเนินการ
ถ้าลูกค้าชำระเงินไม่ตรงยอดในใบแจ้งหนี้ ควรทำอย่างไร?
ควรตรวจสอบยอดที่ได้รับกับเอกสารการขายและติดต่อผู้เกี่ยวข้อง เพื่อหาสาเหตุของส่วนต่างก่อนบันทึกการชำระเงิน
ใบวางบิลสามารถรวมหลายใบแจ้งหนี้ได้หรือไม่?
สามารถทำได้ในกรณีที่รูปแบบการวางบิลของบริษัทและข้อตกลงกับลูกค้ารองรับ โดยควรระบุรายการที่นำมารวมให้ตรวจสอบได้ชัดเจน
อ่านบทความที่เกี่ยวข้องเพิ่มเติม


