เลขประจำตัวผู้เสียภาษี คืออะไร?
เลขประจำตัวผู้เสียภาษี (Tax ID) หรือที่เรียกสั้น ๆ ว่า เลขผู้เสียภาษี คือเลข 13 หลักที่กรมสรรพากรใช้ระบุตัวผู้มีหน้าที่เสียภาษีแต่ละราย บุคคลธรรมดาสัญชาติไทยใช้เลขบัตรประชาชน 13 หลักเป็นเลขนี้ได้ทันที ไม่ต้องขอใหม่ ส่วนบริษัทและห้างหุ้นส่วนที่จดทะเบียนกับกรมพัฒนาธุรกิจการค้าใช้เลขทะเบียนนิติบุคคล 13 หลัก ผู้ที่ไม่มีเลขทั้งสองแบบ เช่น คนต่างด้าวที่ไม่มีเลขประจำตัวประชาชน ต้องยื่นขอกับกรมสรรพากรภายใน 60 วันนับแต่เริ่มมีเงินได้
เลขผู้เสียภาษี ใช่เลขเดียวกับบัตรประชาชนไหม?
ทั้งบุคคลธรรมดาและนิติบุคคลมีเลขผู้เสียภาษี 13 หลักเหมือนกัน แต่ที่มาของเลขต่างกันตามประเภทผู้เสียภาษี เลขนี้ใช้ยื่นภาษีและติดต่อหน่วยงานรัฐหรือองค์กรที่เกี่ยวข้อง โดยอธิบดีกรมสรรพากรมีอำนาจกำหนดให้ผู้เสียภาษีและผู้จ่ายเงินได้ต้องมีและใช้เลขนี้ตามประมวลรัษฎากร มาตรา 3 เอกาทศ
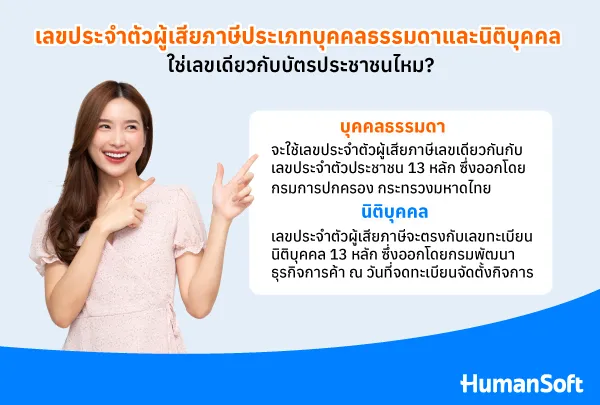
คำตอบคือ บุคคลธรรมดาสัญชาติไทยใช้เลขเดียวกับบัตรประชาชน ส่วนนิติบุคคลใช้เลขทะเบียนนิติบุคคล สรุปความแตกต่างได้ตามตารางนี้
| หัวข้อ | บุคคลธรรมดาสัญชาติไทย | นิติบุคคล (บริษัท / ห้างหุ้นส่วนจดทะเบียน) | คนต่างด้าว / ห้างหุ้นส่วนสามัญ / คณะบุคคล |
|---|---|---|---|
| ใช้เลขอะไร | เลขประจำตัวประชาชน 13 หลัก | เลขทะเบียนนิติบุคคล 13 หลัก | เลขที่กรมสรรพากรออกให้ 13 หลัก |
| หน่วยงานที่ออกเลข | กรมการปกครอง กระทรวงมหาดไทย | กรมพัฒนาธุรกิจการค้า | กรมสรรพากร |
| ต้องยื่นขอไหม | ไม่ต้อง ใช้ได้ทันที | ไม่ต้อง ได้เลขตอนจดทะเบียนจัดตั้ง | ต้องยื่นขอ (ถ้ายังไม่มีเลขประจำตัวประชาชน) |
| แบบคำขอ | — | — (นิติบุคคลที่ต้องยื่นขอเลขเอง ใช้ ล.ป.10.3) | ล.ป.10.1 (บุคคลธรรมดา) · ล.ป.10.2 (ห้างหุ้นส่วนสามัญ / คณะบุคคล) |
| กำหนดเวลา | — | ภายใน 60 วันนับแต่จดทะเบียน หรือเริ่มประกอบกิจการในไทย (กรณีต้องยื่น ล.ป.10.3) | ภายใน 60 วันนับแต่เริ่มมีเงินได้ที่ต้องเสียภาษี |
บุคคลธรรมดาสัญชาติไทย ใช้เลขบัตรประชาชน
บุคคลธรรมดาสัญชาติไทยใช้เลขประจำตัวประชาชน 13 หลักที่กรมการปกครอง กระทรวงมหาดไทยออกให้เป็นเลขผู้เสียภาษีได้เลย ไม่ต้องขอเลขใหม่จากกรมสรรพากร ยื่นภาษีและทำธุรกรรมทางภาษีอื่น ๆ ด้วยเลขนี้ได้ทันที
สำหรับผู้ประกอบธุรกิจในนามบุคคลธรรมดา ก็สามารถใช้เลขนี้กับกรมสรรพากรได้เช่นกัน ช่วยลดขั้นตอนและความซ้ำซ้อนในการดำเนินการ อีกทั้งยังอำนวยความสะดวกเมื่อต้องทำธุรกรรมกับหน่วยงานภาครัฐหรือเอกชน
บริษัทและห้างหุ้นส่วนจดทะเบียน ใช้เลขทะเบียนนิติบุคคล
บริษัทจำกัด บริษัทมหาชนจำกัด และห้างหุ้นส่วนที่จดทะเบียนกับกรมพัฒนาธุรกิจการค้า ใช้เลขทะเบียนนิติบุคคล 13 หลักที่ได้ ณ วันจดทะเบียนจัดตั้งเป็นเลขผู้เสียภาษี เลขทะเบียนนิติบุคคลขึ้นต้นด้วยเลข 0 ส่วนนิติบุคคลที่ไม่ได้จดทะเบียนกับกรมพัฒนาธุรกิจการค้า ต้องยื่นขอเลขกับกรมสรรพากรเองด้วยแบบ ล.ป.10.3 (ดูขั้นตอนด้านล่าง)
เลขประจำตัวนี้มีความสำคัญอย่างยิ่งในการดำเนินงานทางภาษี เช่น การออกใบกำกับภาษี การยื่นแบบแสดงรายการภาษี และการทำธุรกรรมกับทั้งภาครัฐและเอกชน โดยจะใช้เลขนี้เป็นตัวแทนในการระบุตัวตนของกิจการตลอดอายุของนิติบุคคล และยังเป็นหลักฐานสำคัญที่สะท้อนถึงความโปร่งใสและความน่าเชื่อถือขององค์กรอีกด้วย
ขั้นตอนการขอเลขประจำตัวผู้เสียภาษี
คนไทยและบริษัทที่จดทะเบียนกับกรมพัฒนาธุรกิจการค้ามีเลขอยู่แล้ว ไม่ต้องยื่นขอ ผู้ที่ต้องยื่นขอกับกรมสรรพากรคือผู้ที่ยังไม่มีเลข 13 หลักจากสองแหล่งนี้ แยกตามประเภทได้ดังนี้
คนต่างด้าว ห้างหุ้นส่วนสามัญ คณะบุคคล (ล.ป.10.1 / ล.ป.10.2)
คนต่างด้าวที่ไม่มีเลขประจำตัวประชาชน รวมถึงห้างหุ้นส่วนสามัญและคณะบุคคลที่ไม่ได้จดทะเบียนเป็นนิติบุคคล ต้องยื่นขอเลขกับกรมสรรพากรภายใน 60 วันนับแต่วันที่เริ่มมีเงินได้ที่ต้องเสียภาษี โดยมีขั้นตอนดังนี้
- เลือกแบบคำขอให้ตรงประเภท : แบบ ล.ป.10.1 สำหรับบุคคลธรรมดา หรือแบบ ล.ป.10.2 สำหรับห้างหุ้นส่วนสามัญหรือคณะบุคคล ดาวน์โหลดได้ที่เว็บไซต์กรมสรรพากร
- เตรียมเอกสารประกอบ : เช่น หนังสือเดินทาง ใบสำคัญคนต่างด้าว หรือสัญญาห้างหุ้นส่วน/สัญญาคณะบุคคล ตามที่แบบคำขอกำหนด
- ยื่นคำขอที่สำนักงานสรรพากรพื้นที่ : ภายใน 60 วันนับแต่วันที่เริ่มมีเงินได้ที่ต้องเสียภาษี
- รับเลขประจำตัวผู้เสียภาษี 13 หลัก : เพื่อใช้ยื่นแบบและทำธุรกรรมทางภาษีต่อไป
นิติบุคคลที่ต้องขอเลขเอง (ล.ป.10.3)
สำหรับนิติบุคคล เช่น บริษัทหรือห้างหุ้นส่วนจำกัด ที่จดทะเบียนกับกรมพัฒนาธุรกิจการค้า จะได้รับเลขทะเบียนนิติบุคคล 13 หลักตั้งแต่วันจดทะเบียน และใช้เลขนี้เป็นเลขผู้เสียภาษีตลอดอายุของกิจการ ส่วนนิติบุคคลที่ต้องยื่นขอเลขกับกรมสรรพากรเอง ให้ทำตามขั้นตอนนี้
- ใช้แบบ ล.ป.10.3 : คำร้องขอมีเลขประจำตัวผู้เสียภาษีอากรสำหรับนิติบุคคล
- เตรียมเอกสารประกอบ : เช่น หนังสือรับรองการจดทะเบียน หรือเอกสารแสดงการเริ่มประกอบกิจการในประเทศไทย ตามที่แบบคำขอกำหนด
- ยื่นต่อสำนักงานสรรพากรพื้นที่ภายใน 60 วัน : นับแต่วันที่จดทะเบียนเป็นนิติบุคคลไทย หรือนับแต่วันที่เริ่มประกอบกิจการในประเทศไทยกรณีนิติบุคคลต่างประเทศ
การยื่นให้ทันกำหนดเวลาช่วยให้การดำเนินธุรกิจเป็นไปอย่างถูกต้องตามข้อกฎหมายด้านภาษี ดูแบบฟอร์มและรายละเอียดล่าสุดได้ที่กรมสรรพากร และข้อมูลการจดทะเบียนนิติบุคคลที่กรมพัฒนาธุรกิจการค้า
ตรวจสอบเลขประจำตัวผู้เสียภาษีได้อย่างไร?
- ของตัวเอง (บุคคลธรรมดาสัญชาติไทย) : ดูเลข 13 หลักบนบัตรประชาชนได้เลย
- ของบริษัทคู่ค้า : ดูจากหนังสือรับรองบริษัท ใบกำกับภาษี หรือค้นชื่อบริษัทในระบบคลังข้อมูลธุรกิจของกรมพัฒนาธุรกิจการค้า
- ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม : ตรวจสอบได้ในบริการออนไลน์ของกรมสรรพากร
เช็กเบื้องต้นว่าพิมพ์เลขผิดไหม
หลักที่ 13 ของเลขประจำตัวประชาชนเป็น "เลขตรวจสอบ" ที่คำนวณจาก 12 หลักแรก HR ใช้เช็กได้ก่อนนำเลขไปยื่นแบบ
- นำ 12 หลักแรกคูณด้วย 13, 12, 11 … ลดลงจนถึง 2 ตามลำดับ แล้วรวมผล
- นำผลรวมหารด้วย 11 เอาเศษ
- เลขตรวจสอบ = (11 − เศษ) แล้วเอาเฉพาะหลักหน่วย
ตัวอย่าง : เลข 1-2345-67890-12-? → (1×13) + (2×12) + (3×11) + (4×10) + (5×9) + (6×8) + (7×7) + (8×6) + (9×5) + (0×4) + (1×3) + (2×2) = 352 → 352 ÷ 11 เหลือเศษ 0 → 11 − 0 = 11 → หลักหน่วย = 1 เลขที่ถูกต้องคือ 1-2345-67890-12-1 (เลขสมมติ)
HR ต้องใช้เลขประจำตัวผู้เสียภาษีของพนักงานตอนไหน?
นายจ้างในฐานะ "ผู้จ่ายเงินได้" ต้องใช้เลขผู้เสียภาษีของพนักงานทุกคนในงานภาษีเงินเดือน ได้แก่
| เอกสาร | ใช้ทำอะไร | รอบ |
|---|---|---|
| ภ.ง.ด.1 | ยื่นภาษีเงินได้หัก ณ ที่จ่ายจากเงินเดือนพนักงาน | ทุกเดือน |
| ภ.ง.ด.1ก | สรุปเงินได้และภาษีที่หักทั้งปีของพนักงานแต่ละคน | ปีละครั้ง |
| หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) | ออกให้พนักงานใช้ยื่นภาษีเงินได้ประจำปี | ปีละครั้ง และเมื่อพนักงานลาออก |
HR จึงควรเช็กเลขของพนักงานทุกคนก่อนยื่นแบบ ถ้าพนักงานเป็นชาวต่างชาติที่ไม่มีเลขประจำตัวประชาชน HR ควรให้พนักงานยื่นขอเลขด้วยแบบ ล.ป.10.1 ตั้งแต่เริ่มงาน เพื่อให้ยื่น ภ.ง.ด.1 เดือนแรกได้ครบ ส่วนพนักงานไทยใช้เลขบัตรประชาชนได้ทันที ดูภาพรวมได้ที่สรุปภาษีเงินได้บุคคลธรรมดา และปฏิทินภาษี 2569
โปรแกรมเงินเดือน HumanSoft เก็บเลขผู้เสียภาษีไว้ในข้อมูลพนักงาน แล้วดึงไปใช้ในรายงาน ภ.ง.ด.1 และ 50 ทวิ ให้อัตโนมัติ ไม่ต้องคีย์เลขซ้ำทุกเดือน
FAQ: คำถามที่พบบ่อยเกี่ยวกับเลขประจำตัวผู้เสียภาษี
ถาม : เลขประจำตัวผู้เสียภาษีกับเลขบัตรประชาชนเป็นเลขเดียวกันไหม?
ตอบ : เป็นเลขเดียวกันสำหรับบุคคลธรรมดาสัญชาติไทย ใช้เลขบัตรประชาชน 13 หลักยื่นภาษีได้ทันทีโดยไม่ต้องขอเลขใหม่จากกรมสรรพากร ส่วนบริษัทและห้างหุ้นส่วนที่จดทะเบียนกับกรมพัฒนาธุรกิจการค้าใช้เลขทะเบียนนิติบุคคล 13 หลักแทน
ถาม : คนต่างชาติที่ทำงานในไทยต้องขอเลขประจำตัวผู้เสียภาษีไหม?
ตอบ : ต้องขอ ถ้ามีเงินได้ที่ต้องเสียภาษีในไทยแต่ไม่มีเลขประจำตัวประชาชน ให้ยื่นแบบ ล.ป.10.1 ที่สำนักงานสรรพากรพื้นที่ภายใน 60 วันนับแต่วันที่เริ่มมีเงินได้
ถาม : เลขผู้เสียภาษี เลขประจำตัวผู้เสียภาษีอากร และ Tax ID เป็นเลขเดียวกันไหม?
ตอบ : เป็นเลขเดียวกัน ชื่อเต็มที่กรมสรรพากรใช้ในแบบฟอร์มคือ เลขประจำตัวผู้เสียภาษีอากร ส่วนเลขผู้เสียภาษีเป็นชื่อเรียกสั้น และ Tax ID (Tax Identification Number) เป็นชื่อภาษาอังกฤษของเลข 13 หลักชุดเดียวกัน
ถาม : ใบ 50 ทวิ ต้องใส่เลขผู้เสียภาษีของใครบ้าง?
ตอบ : ต้องใส่ 2 เลข คือเลขผู้เสียภาษีของผู้มีหน้าที่หักภาษี ณ ที่จ่าย ซึ่งก็คือบริษัทนายจ้าง และเลขของผู้ถูกหักภาษีซึ่งก็คือพนักงาน พนักงานคนไทยใช้เลขบัตรประชาชน 13 หลัก ส่วนพนักงานต่างชาติใช้เลขที่กรมสรรพากรออกให้
ถาม : เปลี่ยนชื่อ-นามสกุลแล้ว เลขผู้เสียภาษีเปลี่ยนไหม?
ตอบ : ไม่เปลี่ยน สำหรับคนไทย เลขผู้เสียภาษีคือเลขบัตรประชาชน 13 หลักซึ่งไม่เปลี่ยนตามชื่อ-นามสกุล แต่ HR ควรอัปเดตชื่อใหม่ในข้อมูลพนักงานให้ตรงกับบัตรประชาชนก่อนออก ภ.ง.ด.1 และ 50 ทวิ
อ่านบทความที่เกี่ยวข้องเพิ่มเติม
- ใบ 50 ทวิ คืออะไร นายจ้างต้องออกเมื่อไหร่
- Q&A ใบรับรองการหักภาษี ณ ที่จ่ายคืออะไร ใครเป็นผู้ออกเอกสาร
- การคำนวณภาษีหัก ณ ที่จ่ายเงินเดือนพนักงาน
- เงินเดือนเท่าไหร่ต้องเสียภาษี พร้อมวิธีคิดภาษีขั้นบันได
- ภ.ง.ด.90 กับ ภ.ง.ด.91 คืออะไร ต่างกันอย่างไร
- Q&A ไขข้อสงสัย ได้รับเงินชดเชยเลิกจ้างต้องยื่นภาษีหรือไม่?


